Розрахунок собівартості проєкту – це визначення всіх витрат, які бізнес фактично несе для виконання конкретного замовлення: від оплати роботи команди та залучених підрядників до сервісів, матеріалів і частки інших витрат, пов’язаних з проєктом. Для агенції такий розрахунок потрібен не лише в обліку витрат, а й для перевірки, чи покриває встановлена ціна реальні витрати та чи залишається в проєкті запланована рентабельність.
Нижче розглянемо кейс, який наочно показує, що дає аналіз показників і як можна змінити рентабельність завдяки грамотній побудові управлінського обліку та прийняттю рішень на основі цифр, а не інтуїції.
Ситуація на старті: низький показник рентабельності проєкту
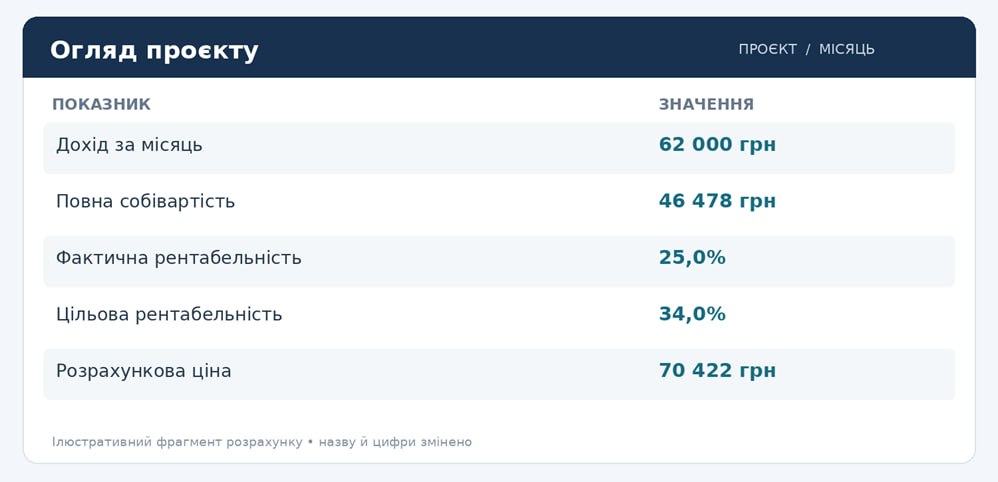
Проєкт приносив 62 000 грн доходу на місяць. Після повного розрахунку собівартості фактична рентабельність становила близько 25% замість цільових 34%. Для цільової рентабельності ціна мала бути близько 70 422 грн.
Так ми побачили ключову проблему: поточна ціна не відповідала фактичній вартості реалізації проєкту. Без деталізації собівартості така різниця могла залишатися непомітною, оскільки загальний дохід виглядав достатнім.
Основним завданням стало визначення витрат, які найбільше впливали на результат, і пошук способів підвищити рентабельність без механічного скорочення витрат.
Що ми зробили
Щоб зрозуміти причину низької рентабельності та визначити точки для її підвищення, розклали собівартість проєкту на основні складові, перевірили їх та отримали результат у вигляді чітких показників. Почали з витрат часу команди – найсуттєвішої статті для проєкту.
Крок 1. Порахували вартість часу команди
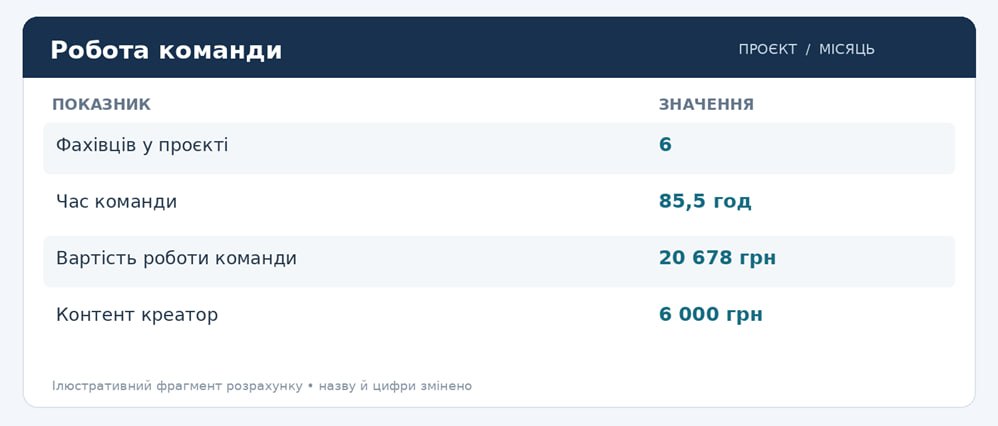
Шість фахівців витратили на проєкт 85,5 години. З врахуванням ставок і продуктивних годин робота команди коштувала 20 678 грн. Найбільша витрата в цьому блоці – робота контент-креатора: 6 000 грн.
Такий розрахунок дозволяє побачити реальну ціну ресурсів, які компанія витрачає на обслуговування клієнта. Навіть якщо працівники отримують фіксовану зарплату, їхній час має враховуватися в собівартості проєкту, інакше частина витрат фактично випадає з розрахунку рентабельності.
Крок 2. Додали інші прямі витрати
До вартості роботи команди додали банківську комісію, податок з доходу, продакшн, рекламу, правки та частину податків команди.
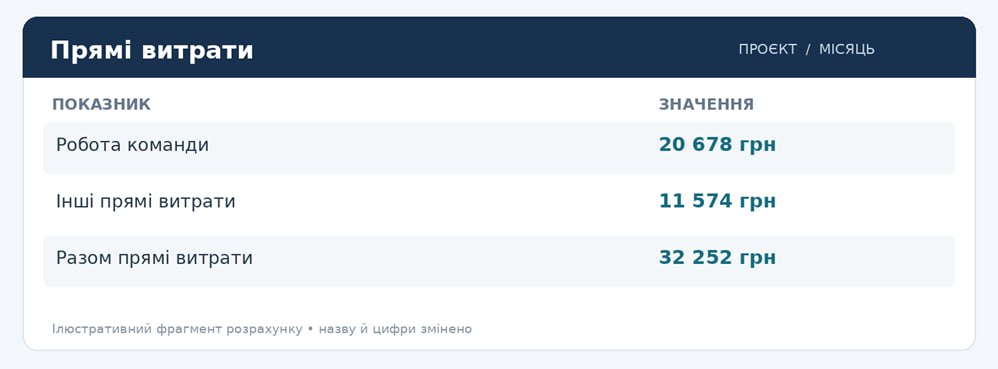
Інші прямі витрати склали 11 574 грн. Разом з роботою команди прямі витрати становили 32 253 грн.
Враховувати всі прямі витрати важливо, навіть якщо вони здаються несуттєвими. Адже фактична собівартість проєкту майже ніколи не обмежується зарплатою або вартістю годин команди. Якщо не врахувати супутні витрати, бізнес може завищувати фактичну маржу й вважати прибутковим проєкт, який насправді приносить значно менше.
Крок 3. Розподілили непрямі витрати
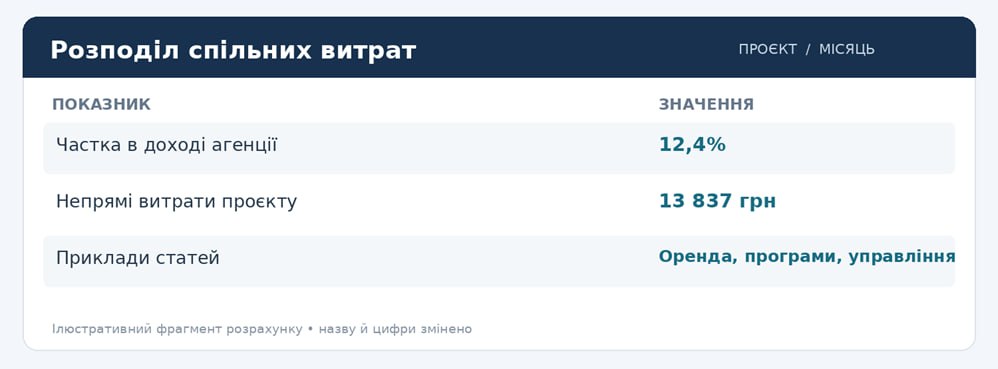
Оренда, програми, бухгалтерія, управління та інші спільні витрати не видно в окремому проєкті, але вони зменшують його прибуток.
Частка проєкту в доході агенції – 12,4%. На проєкт припало 13 837 грн непрямих витрат.
Їх розподіл дає змогу перейти від умовної маржі до реальної рентабельності: проєкт має покривати не лише витрати, безпосередньо пов’язані з клієнтом, а й свою частку витрат на підтримку роботи всієї агенції. Цей показник часто випадає з оперативних розрахунків і створює хибне враження про прибутковість окремих проєктів.
Крок 4. Врахували амортизацію обладнання
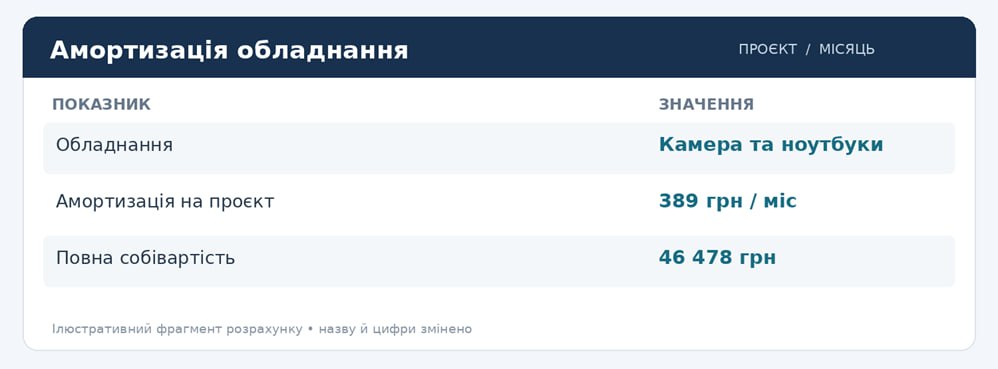
Вартість камери та ноутбуків розподілили за строком використання і кількістю проєктів. Разом вийшло 389 грн на місяць.
Сума невелика порівняно з іншими статтями витрат, але її включення робить розрахунок собівартості більш точним. Для проєктів, в яких значну роль відіграє техніка, таке розподілення допомагає не випускати з уваги витрати на її використання та майбутнє оновлення.
Який результат ми отримали
Після врахування всіх складових собівартості отримали:
робота команди – 20 678 грн;
інші прямі витрати – 11 574 грн;
непрямі витрати – 13 837 грн;
амортизація обладнання – 389 грн.
Загальна собівартість проєкту – 46 478 грн.
Що показали розрахунки
За ціни 62 000 грн проєкт генерував 15 522 грн різниці між доходом і собівартістю, а рентабельність за формулою «прибуток / дохід х 100%» становила близько 25%.
Щоб за такої собівартості досягти цільової рентабельності 34%, ціна мала б становити близько 70 422 грн. Тобто поточна ціна була нижчою за розрахункову приблизно на 8 422 грн.
Повний розрахунок показав, що проблема була не лише в обсязі доходу, а в невідповідності ціни фактичній собівартості проєкту. Для покращення показника бізнес може переглянути ціну, оптимізувати витрати або окремо оцінити, чи відповідає встановлена цільова рентабельність економіці цього проєкту.